Khi nhận được thông báo nộp tiền vào ngân sách nhà nước của cơ quan thuế người dân có trách nhiệm nộp đúng số tiền và đúng hạn theo thông báo; nếu cần đối chiếu với thông báo nộp tiền, người dân có thể tự mình thực hiện theo cách tính dưới đây:
Chi phí chuyển đất nông nghiệp sang đất thổ cư
*Tiền sử dụng đất
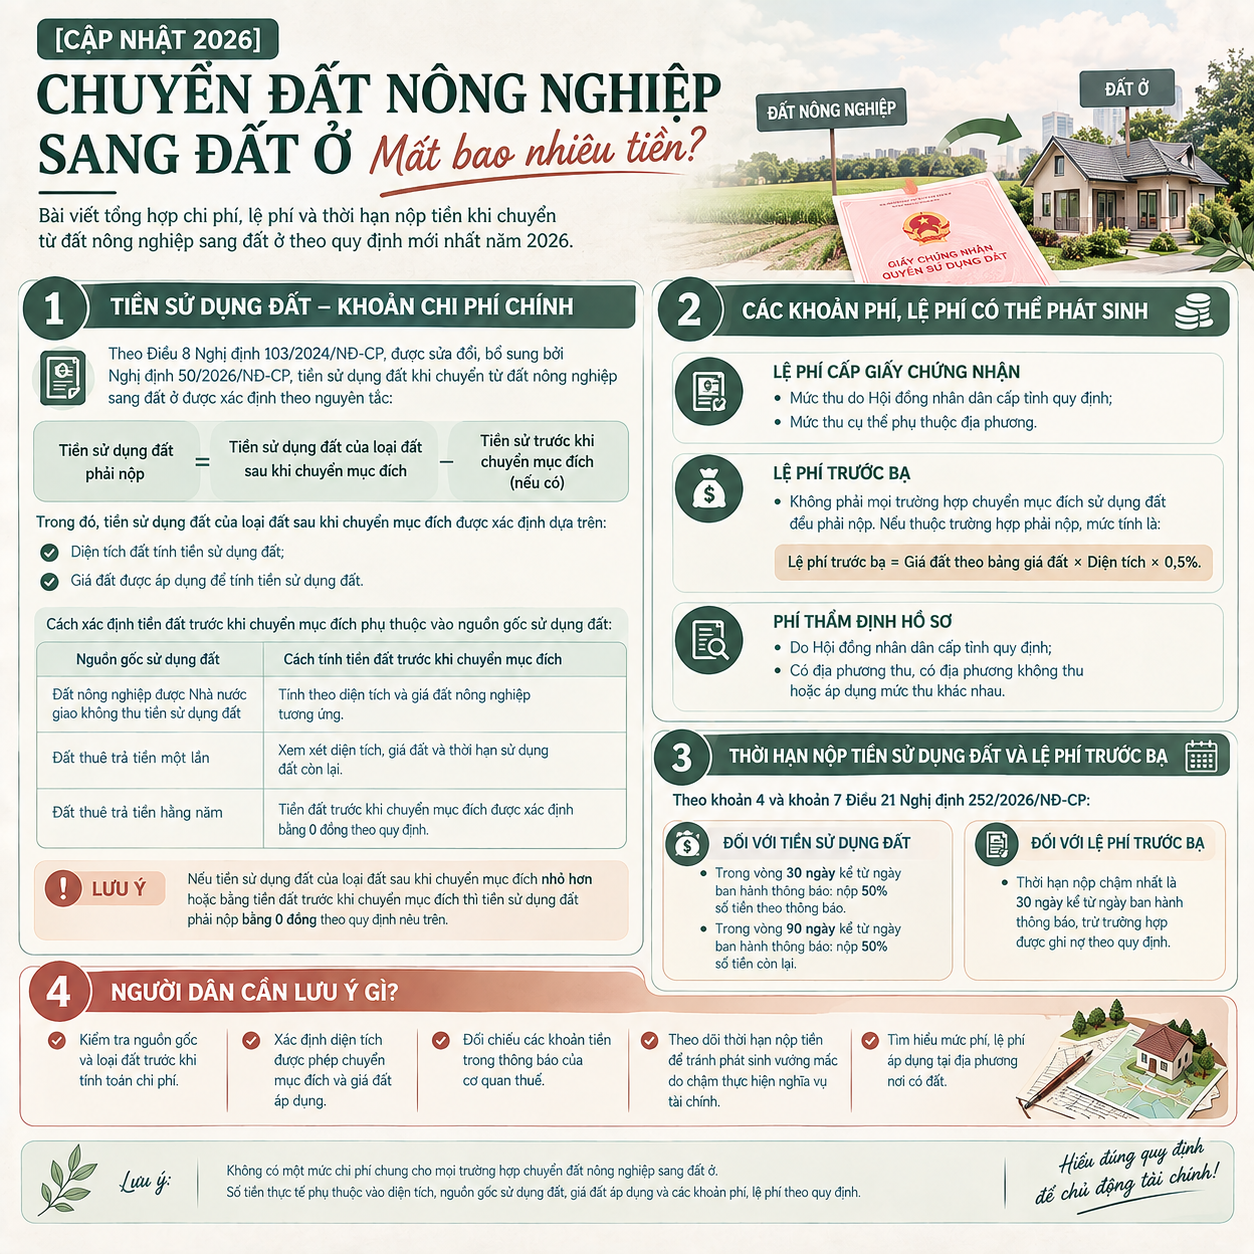
Theo Điều 8 Nghị định 103/2024/NĐ-CP được sửa đổi, bổ sung bởi điểm a khoản 4 Điều 13 Nghị định 50/2026/NĐ-CP, khi hộ gia đình, cá nhân được cơ quan Nhà nước có thẩm quyền quyết định cho phép chuyển mục đích sử dụng đất từ đất nông nghiệp sang đất ở thì tiền sử dụng đất phải nộp được xác định theo công thức:
|
Tiền sử dụng đất khi chuyển mục đích sử dụng đất sang đất ở |
= |
Tiền sử dụng đất của loại đất sau khi chuyển mục đích sử dụng đất |
– |
Tiền sử dụng đất, tiền thuê đất của loại đất trước khi chuyển mục đích sử dụng đất (nếu có) |
Trong đó:
(1) Tiền sử dụng đất của loại đất sau khi chuyển mục đích sử dụng đất được xác định bằng:
|
Tiền sử dụng đất của loại đất sau khi chuyển mục đích sử dụng đất |
= |
Diện tích đất tính tiền sử dụng đất sau khi chuyển mục đích sử dụng đất |
x |
Giá đất tính tiền sử dụng đất |
(2) Tiền sử dụng đất, tiền thuê đất của loại đất trước khi chuyển mục đích sử dụng đất (gọi là tiền đất trước khi chuyển mục đích) được xác định theo nguồn gốc sử dụng đất trước khi chuyển đổi.
Cụ thể:
– Đối với đất nông nghiệp được Nhà nước giao đất không thu tiền sử dụng đất hoặc đất nông nghiệp có nguồn gốc nhận chuyển nhượng hợp pháp từ hộ gia đình, cá nhân khác được Nhà nước giao đất không thu tiền sử dụng đất:
– Đối với đất nông nghiệp được Nhà nước cho thuê đất trả tiền thuê đất một lần cho cả thời gian thuê:
|
Tiền đất trước khi chuyển mục đích |
= |
Diện tích đất x Giá đất tương ứng với thời hạn thuê đất của đất trước khi chuyển mục đích |
x |
Thời hạn sử dụng đất còn lại / Thời hạn cho thuê đất trước khi chuyển mục đích |
Trong đó, thời hạn sử dụng đất còn lại được xác định bằng thời hạn giao đất, thuê đất trước khi chuyển mục đích trừ thời gian đã sử dụng đất trước khi chuyển mục đích.
– Đối với đất nông nghiệp được Nhà nước cho thuê đất trả tiền thuê đất hằng năm thì tiền đất trước khi chuyển mục đích được xác định bằng 0 đồng.
Lưu ý: Trường hợp tiền sử dụng đất của loại đất sau khi chuyển mục đích sử dụng đất nhỏ hơn hoặc bằng tiền đất trước khi chuyển mục đích sử dụng đất thì tiền sử dụng đất phải nộp khi chuyển sang đất ở bằng 0 đồng.
* Lệ phí cấp Giấy chứng nhận
Sau khi chuyển mục đích sử dụng đất, người sử dụng đất phải nộp lệ phí cấp Giấy chứng nhận.
Mức thu do Hội đồng nhân dân cấp tỉnh quy định, thông thường:
-
Không quá 100.000 đồng/lần cấp đối với cá nhân, hộ gia đình.
Mức thu cụ thể phụ thuộc từng địa phương.
* Lệ phí trước bạ
– Đối tượng phải nộp: Đa số các trường hợp không phải nộp, chỉ áp dụng đối với trường hợp cấp Giấy chứng nhận mà được miễn lệ phí trước bạ, sau đó được chuyển mục đích sử dụng đất mà thuộc diện phải nộp lệ phí.
– Cách tính lệ phí trước bạ:
Lệ phí trước bạ = (Giá đất tại bảng giá đất x Diện tích) x 0.5%
* Phí thẩm định hồ sơ
Phí thẩm định hồ sơ chuyển mục đích sử dụng đất do Hội đồng nhân dân cấp tỉnh quy định.
Do đó:
-
Không phải địa phương nào cũng thu khoản phí này;
-
Mức thu giữa các tỉnh, thành phố có thể khác nhau.
Thời hạn nộp các khoản tiền vào ngân sách
Theo khoản 4 và khoản 7 Điều 21 Nghị định 252/2026/NĐ-CP, thời hạn nộp tiền sử dụng đất và lệ phí trước bạ như sau:
* Tiền sử dụng đất
– Chậm nhất là 30 ngày, kể từ ngày ban hành thông báo nộp tiền sử dụng đất, người sử dụng đất phải nộp 50% tiền sử dụng đất theo thông báo.
– Chậm nhất là 90 ngày, kể từ ngày ban hành thông báo nộp tiền sử dụng đất, người sử dụng đất phải nộp 50% tiền sử dụng đất còn lại theo thông báo.
* Lệ phí trước bạ: Thời hạn nộp lệ phí trước bạ chậm nhất là 30 ngày, kể từ ngày ban hành thông báo, trừ trường hợp người nộp thuế được ghi nợ lệ phí trước bạ.